Skjulte mangler ved boligkøb – kend din risiko
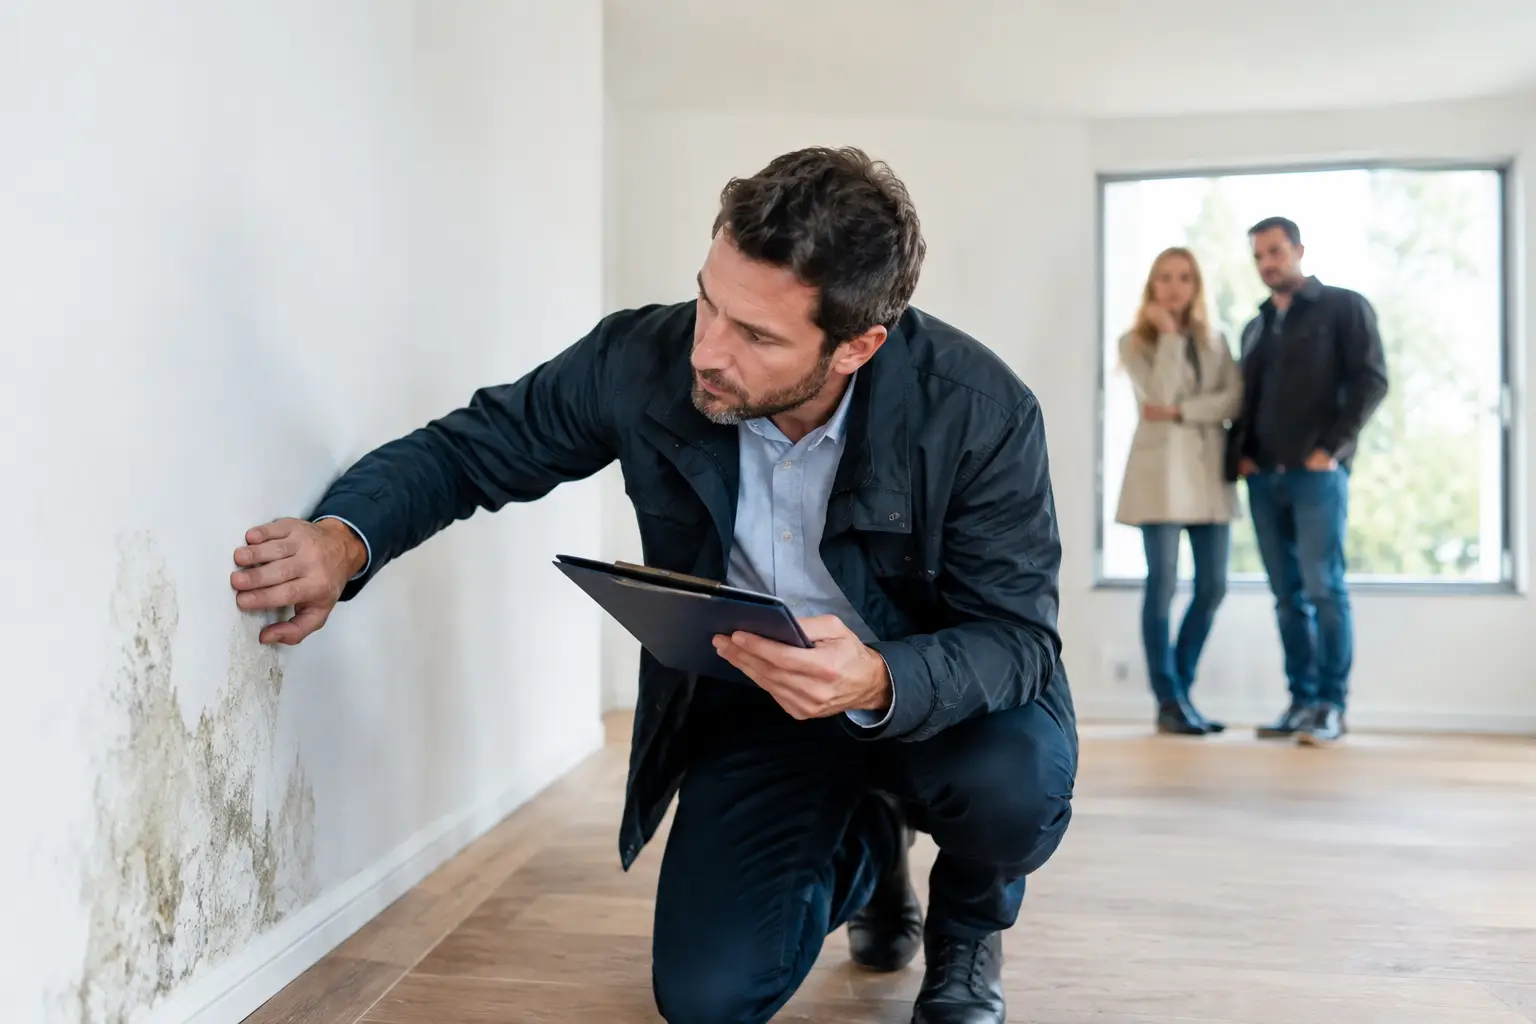
En fugtig kældervæg bag en reol, et utæt tag eller elinstallationer, der ikke er udført korrekt, kan ændre økonomien i en bolighandel markant. Ved boligkøb, hvor skjulte mangler først viser sig efter overtagelsen, er det afgørende at vide, hvad du selv hæfter for, hvad forsikringen kan dække, og hvornår sælger eventuelt kan blive ansvarlig.
Begrebet bruges ofte bredt, men reglerne afhænger af boligens type, de dokumenter der er udarbejdet, og hvordan handlen er gennemført. Derfor bør vurderingen starte, før du skriver under – ikke når skaden er fundet.
Hvad er skjulte mangler ved boligkøb?
En skjult mangel er ikke bare noget, køber ikke lagde mærke til ved fremvisningen. Det kan være et forhold ved boligen, som ikke var synligt eller oplyst, og som køber med rimelighed ikke burde have forventet ud fra boligens alder, stand og de oplysninger, der forelå ved købet.
Et gammelt hus må gerne have slidte rør, skæve gulve og behov for løbende vedligeholdelse. Det er en del af den risiko, der følger med en ældre ejendom. Anderledes kan det være, hvis der eksempelvis er alvorlige fugtskader bag en ny vægbeklædning, ulovlige elforhold eller en konstruktion, der ikke er udført forsvarligt.
Det er ikke altid enkelt at skelne. Et forhold kan være dyrt at udbedre uden at være en mangel i juridisk forstand. Omvendt kan et mindre synligt forhold få stor betydning, hvis det påvirker sikkerheden, boligens anvendelse eller markedsværdi.
Tilstandsrapporten er et beslutningsgrundlag – ikke en garanti
For huse, rækkehuse og visse fritidshuse spiller huseftersynsordningen ofte en central rolle. Her kan sælger indhente en tilstandsrapport, en elinstallationsrapport og et tilbud på ejerskifteforsikring. Materialet skal give køber et bedre grundlag for at vurdere boligens fysiske stand.
Rapporterne skal læses som risikodokumenter. En anmærkning om begyndende nedbrydning, fugt eller manglende ventilation er ikke en detalje, der kan gemmes til efter overtagelsen. Den fortæller, at der kan være behov for nærmere undersøgelser, vedligeholdelse eller et økonomisk forbehold i dit budget.
Samtidig kan en rapport have begrænsninger. Den bygger på en visuel gennemgang og omfatter ikke nødvendigvis forhold, der ligger skjult bag vægge, under gulve eller i utilgængelige konstruktioner. Rapporten kan heller ikke sidestilles med en fuld teknisk gennemgang af alle bygningsdele.
Hvis en formulering er uklar, eller hvis der er flere anmærkninger om samme område, bør du få vurderet konsekvensen før købsaftalen bliver bindende. Det gælder særligt tag, vådrum, kælder, fundament, installationer og tidligere ombygninger.
Det, der står i rapporten, bliver sjældent skjult
Køber kan normalt ikke senere kræve kompensation for et forhold, der tydeligt er beskrevet i rapporterne eller i salgsopstillingen. Derfor handler gennemgangen ikke kun om at finde fejl, men om at forstå, hvad fejlene kan udvikle sig til.
En bemærkning om revner kan for eksempel være kosmetisk, men den kan også pege på bevægelser i konstruktionen. Det afhænger af placering, omfang, bygningens alder og eventuelle tidligere reparationer. Når tvivlen er reel, kan en byggesagkyndig vurdering være en fornuftig udgift før købet.
Huseftersynsordningen kan begrænse sælgers ansvar
Når sælger følger betingelserne i huseftersynsordningen, kan sælger som udgangspunkt blive fritaget for det almindelige ansvar for fysiske mangler ved bygningen i op til ti år. Det kræver blandt andet, at køber får de relevante rapporter, et tilbud på ejerskifteforsikring og et løfte om, at sælger betaler halvdelen af præmien på den valgte forsikring.
Det betyder ikke, at du står uden muligheder, hvis der senere opdages en fejl. Men det betyder ofte, at spørgsmålet først skal vurderes i forhold til ejerskifteforsikringen frem for som et krav mod sælger.
Ordningen gælder ikke nødvendigvis alle forhold. Der kan blandt andet være spørgsmål om urigtige oplysninger fra sælger, forhold uden for bygningen, stikledninger, grunden eller juridiske mangler. Den konkrete vurdering afhænger af sagens dokumenter og omstændigheder.
For ejerlejligheder er situationen ofte anderledes. Her er det ikke de samme rapporter og forsikringsmuligheder, der nødvendigvis er afgørende. I stedet skal du se nøje på ejerforeningens økonomi, vedligeholdelsesplaner, referater og kommende fællesarbejder. En skade på tag eller faldstammer kan blive en betydelig udgift, selv om den ligger uden for selve lejligheden.
Ejerskifteforsikring: Vælg ud fra boligen, ikke kun prisen
Ejerskifteforsikringen kan være en vigtig del af din risikostyring, men den dækker ikke alt. Dækningen afhænger af policen, undtagelserne, selvrisikoen og om forholdet opfylder forsikringens betingelser. Forsikringen er heller ikke en erstatning for at undersøge boligen grundigt før køb.
Det er værd at sammenligne mere end præmien. Se blandt andet på dækningsperiode, selvrisiko, særlige undtagelser, forhold ved kloak og stikledninger samt dækning af ulovlige bygningsindretninger og installationer. En billigere police kan være fornuftig i én handel, mens en udvidet dækning kan give bedre mening i en anden.
Boligens alder og tilstand betyder meget. Køber du et nyere hus med få anmærkninger, kan behovet se anderledes ud end ved en ældre villa med flere usikre konstruktioner. Det afgørende er, at valget træffes på et oplyst grundlag og inden for de frister, der gælder i handlen.
Undersøg det, du kan, før du afgiver bud
Mange problemer kan ikke konstateres ved en almindelig fremvisning. Alligevel kan du komme langt ved at stille præcise spørgsmål og gennemgå materialet systematisk. Bed om oplysninger om renoveringer, forsikringsskader, forsikringssager, myndighedsgodkendelser og dokumentation for større arbejder.
Hvis huset har fået nyt tag, nyt badeværelse eller en tilbygning, er det relevant at undersøge, hvornår arbejdet er udført, af hvem og med hvilken dokumentation. Et nyt udseende er ikke i sig selv dokumentation for korrekt udførelse.
Ved mistanke om et konkret problem bør du reagere, før du binder dig. Det kan være med en ekstra besigtigelse, en fagperson eller et tydeligt forbehold i købsaftalen. Et bredt formuleret forbehold giver ikke altid den ønskede beskyttelse. Det skal passe til det forhold, du ønsker undersøgt, og til den tid, der realistisk er nødvendig.
Købsaftalens frister kræver opmærksomhed
Købsaftalen kan indeholde korte frister for advokatforbehold, finansiering, forsikring og andre forhold. Når først fristen er overskredet, kan det være vanskeligere at ændre vilkår eller træde tilbage uden omkostninger.
Et advokatforbehold er derfor et vigtigt sikkerhedsnet, men det bør ikke bruges som en erstatning for en målrettet gennemgang. Den gode proces er at få vurderet købsaftalen, ejendommens dokumenter og de konkrete risici samlet. Pris, finansiering, forsikring og bygningens stand hænger sammen.
Når skaden opdages efter overtagelsen
Opdager du et muligt skjult forhold efter overtagelsen, bør du dokumentere det med billeder, datoer og eventuelt en faglig vurdering. Undgå så vidt muligt at fjerne eller udbedre mere end nødvendigt, før forholdet er registreret. Dokumentationen kan blive afgørende, hvis der skal anmeldes en skade eller vurderes et muligt krav.
Gennemgå derefter købsaftalen, rapporterne og forsikringspolicen. Er der tale om et forhold, som var nævnt i materialet? Er boligen omfattet af huseftersynsordningen? Og falder forholdet inden for ejerskifteforsikringens dækning? Svarene afgør, hvilket næste skridt der er relevant.
Det kan være fristende at kontakte sælger med det samme. I nogle tilfælde er det rigtigt, men det bør ske på et oplyst grundlag. En forhastet dialog eller en udbedring uden dokumentation kan gøre sagen mere uklar.
Gør usikkerhed synlig, før den bliver dyr
Skjulte mangler handler sjældent kun om én revne, én rapport eller én forsikring. Risikoen ligger ofte i samspillet mellem boligens stand, dokumentationen, prisen og de vilkår, du accepterer. Jo tidligere du får afklaret de usikre punkter, jo bedre kan du træffe en rolig beslutning om, hvorvidt boligen stadig er den rigtige – og på hvilke betingelser.